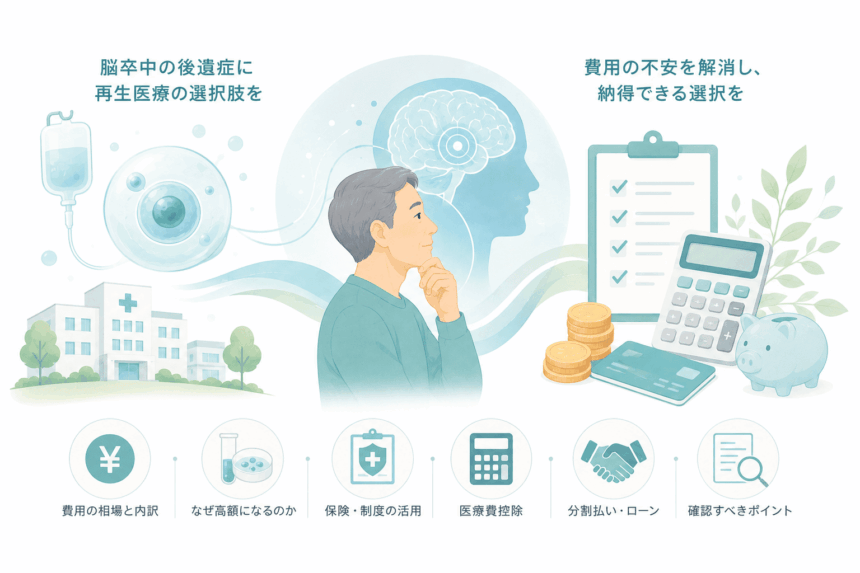
脳卒中(脳梗塞・脳出血・くも膜下出血)の後遺症に対する再生医療を検討するとき、多くの方がまず気にされるのが費用です。「いくらかかるのか」「保険は使えるのか」「なぜこんなに高いのか」——調べても金額の幅が大きく、かえって分かりにくいと感じるかもしれません。
この記事では、脳卒中・脳梗塞の幹細胞治療にかかる費用を、相場・内訳・使える制度の面から整理します。金額の背景を理解しておくと、医療機関の見積もりを冷静に受け止め、納得して判断する助けになります。
この記事でわかることは、次の4つです。
- 費用の相場の目安と、その内訳
- なぜ自由診療で高額になるのか
- 高額療養費・医療費控除は使えるのか
- 費用で後悔しないための確認ポイント
前提:脳卒中の幹細胞治療は「自由診療」
はじめに用語を整理します。脳卒中とは、脳の血管が詰まる「脳梗塞」、血管が破れる「脳出血」「くも膜下出血」の総称です。これらの後遺症に対して行われる幹細胞治療の多くには、共通の大きな特徴があります。公的医療保険が使えない「自由診療」であるという点です。
自由診療では、治療費は全額自己負担(10割負担)となります。保険が適用される医療は、有効性と安全性が確認され、国の承認を受けたものに限られます。脳卒中に対する幹細胞治療の多くはこの枠組みの外にあるため、費用がそのまま自己負担になります。これが、金額が大きくなる根本的な理由です。
なお、同じ幹細胞を用いた治療でも、脊髄損傷に対する「ステミラック注」は条件付きで保険適用されています。ただしこちらも薬価は約1,495万円で、保険適用による自己負担(1〜3割)でもおよそ150万〜450万円と、決して安くはありません。幹細胞を用いた治療そのものが、もともと高コストであることがうかがえます。
費用の相場の目安
金額は医療機関や治療内容によって大きく異なりますが、一つの目安として、幹細胞の投与は1回あたりおよそ100万〜300万円前後とされることが多いです。
脳卒中の治療では、投与を複数回に分けて行うのが一般的です。たとえば「3回投与を1クール」とする料金設定では、総額でおよそ350万〜400万円台という例もみられます。治療内容によっては、総額が数百万円から1,000万円規模になることもあります。
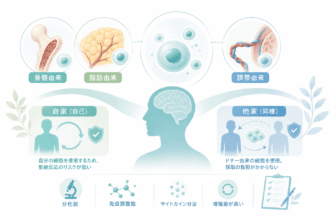
金額の幅がこれほど大きいのは、次の要素が絡むためです。使用する幹細胞の種類(骨髄由来か脂肪由来か)、培養の方法、投与の回数、検査の内容。これらの組み合わせで総額は変わります。「相場」だけを見て判断せず、自分の場合の総額を必ず医療機関に確認してください。
費用の内訳
高額な総額も、分解すると複数の工程の積み重ねです。おおまかには、次のような費用で構成されます。
- 初診・カウンセリング費:治療方針の相談や適応の判断(数千円〜数万円程度のことが多い)
- 各種検査費:感染症検査など、採取・投与前に必要な検査
- 細胞の採取費:骨髄または脂肪を採取する処置
- 細胞の培養・加工費:ここが総額の大きな部分を占めます
- 投与費:点滴などによる投与。複数回行う場合はその回数分
- 経過観察・アフターフォロー費:投与後の検診など
医療機関によって、これらがセット料金(コース料金)になっている場合と、個別に加算される場合があります。感染症をお持ちの場合などに、専用培養として追加費用が発生することもあります。見積もりを取る際は、どこまでが料金に含まれ、どんな条件で追加費用が生じるのかを確認しておくと安心です。
なぜ高額になるのか
「細胞を入れるだけなのに、なぜ高いのか」と感じる方もいるかもしれません。理由は主に3つに整理できます。
1つ目は、細胞の培養・加工コストです。採取した幹細胞を安全に十分な数まで増やすには、専用の細胞加工施設(CPC)で、無菌環境を保ちながら数週間かけて培養する必要があります。この設備の維持、品質管理、専門スタッフの人件費が費用の中心を占めます。2つ目は、リハビリなどが費用に含まれる場合があること。3つ目は、健康保険が適用されないことです。加えて、自由診療のため公的な価格の枠組みがなく、各医療機関が独自に価格を設定していることも、金額に幅が出る一因です。
高額療養費制度は使えるのか
結論から言うと、使えません。高額療養費制度は、1か月の医療費の自己負担が一定額を超えたときに超過分が払い戻される制度ですが、対象となるのは公的医療保険が適用される医療費に限られます。自由診療である幹細胞治療は、この制度の対象外です。
「高額な医療だから高額療養費が使えるはず」と誤解されやすい点なので、注意しておきましょう。
医療費控除は使えるのか
一方で、医療費控除は活用できる可能性があります。医療費控除は、その年に支払った医療費が一定額を超えた場合に、確定申告によって所得税などが軽減される仕組みです。保険適用外の医療費も対象に含まれ得るため、治療を目的とした自由診療の再生医療も対象になる場合があります。
一般的な仕組みとしては、1年間に支払った医療費のうち、原則10万円(総所得金額等が200万円未満の方はその5%)を超えた部分が控除の対象となり、控除額の上限は200万円です。通院にかかった交通費なども対象になることがあります。生計を一にするご家族の医療費と合算できる場合もあります。
ただし、実際に控除の対象となるかは個々の状況によって異なり、最終的な判断は税務署が行います。適用の可否や手続きについては、必ず管轄の税務署や税理士にご確認ください(本記事は税務上の助言を目的とするものではありません)。領収書は必ず保管しておきましょう。
分割払い・ローンという選択肢
まとまった費用を一括で用意するのが難しい場合、医療機関によっては、メディカルローンなどの分割払いに対応していることがあります。ただし、分割払いには金利がかかり、総支払額は一括より大きくなります。月々の負担額だけでなく、最終的な総額と金利条件を契約前に必ず確認してください。
費用で後悔しないための確認ポイント
大きな金額が動く治療だからこそ、契約前の確認が重要です。次の点は、書面で押さえておくことをおすすめします。
治療の総額と、そこに何が含まれるか。追加費用が発生する条件はあるか。治療を途中で中止した場合の扱い(返金の有無)はどうか。支払い方法や時期はどうなっているか。これらを曖昧なまま進めないことが、トラブルを避ける最善策です。
そして、もう一つ大切な視点があります。高額であることや、「これだけ払えば必ず良くなる」といった説明が、効果を保証するわけではないという点です。費用の高さと効果は、別の問題として冷静に切り分けて考えてください。「〇%が改善」といった数字や体験談を前面に出す広告には、特に慎重に向き合いましょう。クリニックの見極め方は、別記事「失敗しない再生医療クリニックの選び方」で詳しく解説しています。
まとめ
脳卒中(脳梗塞・脳出血・くも膜下出血)の幹細胞治療の多くは自由診療で、費用は全額自己負担です。投与1回あたり100万〜300万円前後、3回投与のコースで総額350万〜400万円台という例もあり、治療内容によってはさらに大きくなります。費用の中心は、細胞を培養・加工する工程にあります。
高額療養費制度は使えませんが、医療費控除は活用できる可能性があります(適用は税務署の判断によります)。金額の背景と使える制度を理解したうえで、総額と内訳を書面で確認し、費用と効果を切り分けて、納得できる形で検討することが大切です。再生医療そのものの仕組みや位置づけについては、「脳梗塞に対する再生医療(幹細胞治療)とは?」もあわせてご覧ください。
よくある質問(FAQ)
Q. 脳卒中・脳梗塞の幹細胞治療に保険は使えますか? A. 多くは自由診療のため、公的医療保険は使えず、全額自己負担となります。同じ幹細胞を使う治療でも、脊髄損傷に対するステミラック注など保険適用のものは別の枠組みです。
Q. 費用の相場はいくらくらいですか? A. 目安として投与1回あたり100万〜300万円前後、複数回のコースで総額350万〜400万円台という例もあります。使用する細胞の種類・投与回数・検査内容により大きく変わるため、必ず医療機関で総額の見積もりを確認してください。
Q. なぜこんなに高額なのですか? A. 主な理由は、①細胞を専用施設(CPC)で厳格に培養・加工するコスト、②リハビリなどが含まれる場合があること、③健康保険が適用されないこと、の3点です。自由診療で公的な価格の枠組みがないことも、金額に幅が出る一因です。
Q. 高額療養費制度は使えますか? A. 使えません。高額療養費制度の対象は保険適用の医療費に限られ、自由診療は対象外です。
Q. 医療費控除は受けられますか? A. 治療を目的とした費用であれば、対象になる場合があります。1年間の医療費が原則10万円を超えた部分が控除の対象で、通院交通費などが含まれることもあります。ただし適用の可否は税務署の判断によるため、領収書を保管し、管轄の税務署や税理士にご確認ください。
Q. 分割払いはできますか? A. 医療機関によっては、メディカルローンなどに対応している場合があります。金利や総支払額を含めて、契約前に条件をよく確認してください。
出典・参考資料
- 国税庁「医療費を支払ったとき(医療費控除)」
- 厚生労働省「高額療養費制度を利用される皆さまへ」
- 再生医療等の安全性の確保等に関する法律(自由診療としての提供に関する枠組み)
- 独立行政法人医薬品医療機器総合機構(PMDA)「ステミラック注」情報(保険適用の再生医療等製品の例)
※費用の目安は一般的な情報であり、実際の金額は医療機関・治療内容により大きく異なります。本記事は特定の治療の効果を保証したり受診を勧誘したりするものではなく、また税務上の助言を目的とするものでもありません。費用は医療機関に、税務の取り扱いは税務署等にご確認ください。